Insights
Wie viel Krypto gehört ins Portfolio? Allokation, Risiko und der Trugschluss der Diversifikation
- Strategie
- Risk Management
14. Oktober 2026 · 17 Min. Lesezeit
Von Dominik Schneeberger, Gründer & Managing Partner
Wie viel Bitcoin gehört in ein Portfolio? Lange lautete die Antwort grosser Banken: 0.0 Prozent. Inzwischen nennen viele von ihnen konkrete Bandbreiten – die meisten zwischen 1 und 5 Prozent des Gesamtvermögens.
Die Zahl allein beantwortet die Frage allerdings nur zur Hälfte. Mindestens ebenso wichtig sind drei weitere Fragen: was genau gekauft wird, wie das Exposure gesteuert wird und wo die Vermögenswerte verwahrt werden. Zwei Portfolios mit derselben Krypto-Allokation können ein völlig unterschiedliches Risiko tragen.
Was Banken und Vermögensverwalter heute empfehlen
Die veröffentlichten Empfehlungen im Überblick (Stand Oktober 2026):
- •BlackRock Investment Institute: 1–2 % Bitcoin für Investoren, die von einer weiteren Adoption ausgehen (Dezember 2024)
- •WisdomTree: 2 % Bitcoin in einem globalen 60/40-Portfolio (September 2025)
- •Morgan Stanley: 0–4 % Krypto, von 0 % im konservativen bis 4 % im opportunistischen Wachstumsprofil (Oktober 2025)
- •Bank of America: 1–4 % Krypto für Kunden mit höherer Schwankungstoleranz, umgesetzt über Spot-Bitcoin-ETFs (Dezember 2025)
- •Fidelity: 2–5 % Bitcoin, für junge Anleger bis 7.5 % (2024)
- •BBVA: 3–7 % Krypto für vermögende Private-Banking-Kunden, je nach Risikobereitschaft (Juni 2025)
- •Charles Schwab: je nach Methode und Profil 1.0–8.8 % Bitcoin plus 0.1–2.9 % Ether (April 2026)
- •VanEck: bis zu 6 % (3 % Bitcoin und 3 % Ether) als renditeoptimale Beimischung in einem 60/40-Portfolio (November 2024)
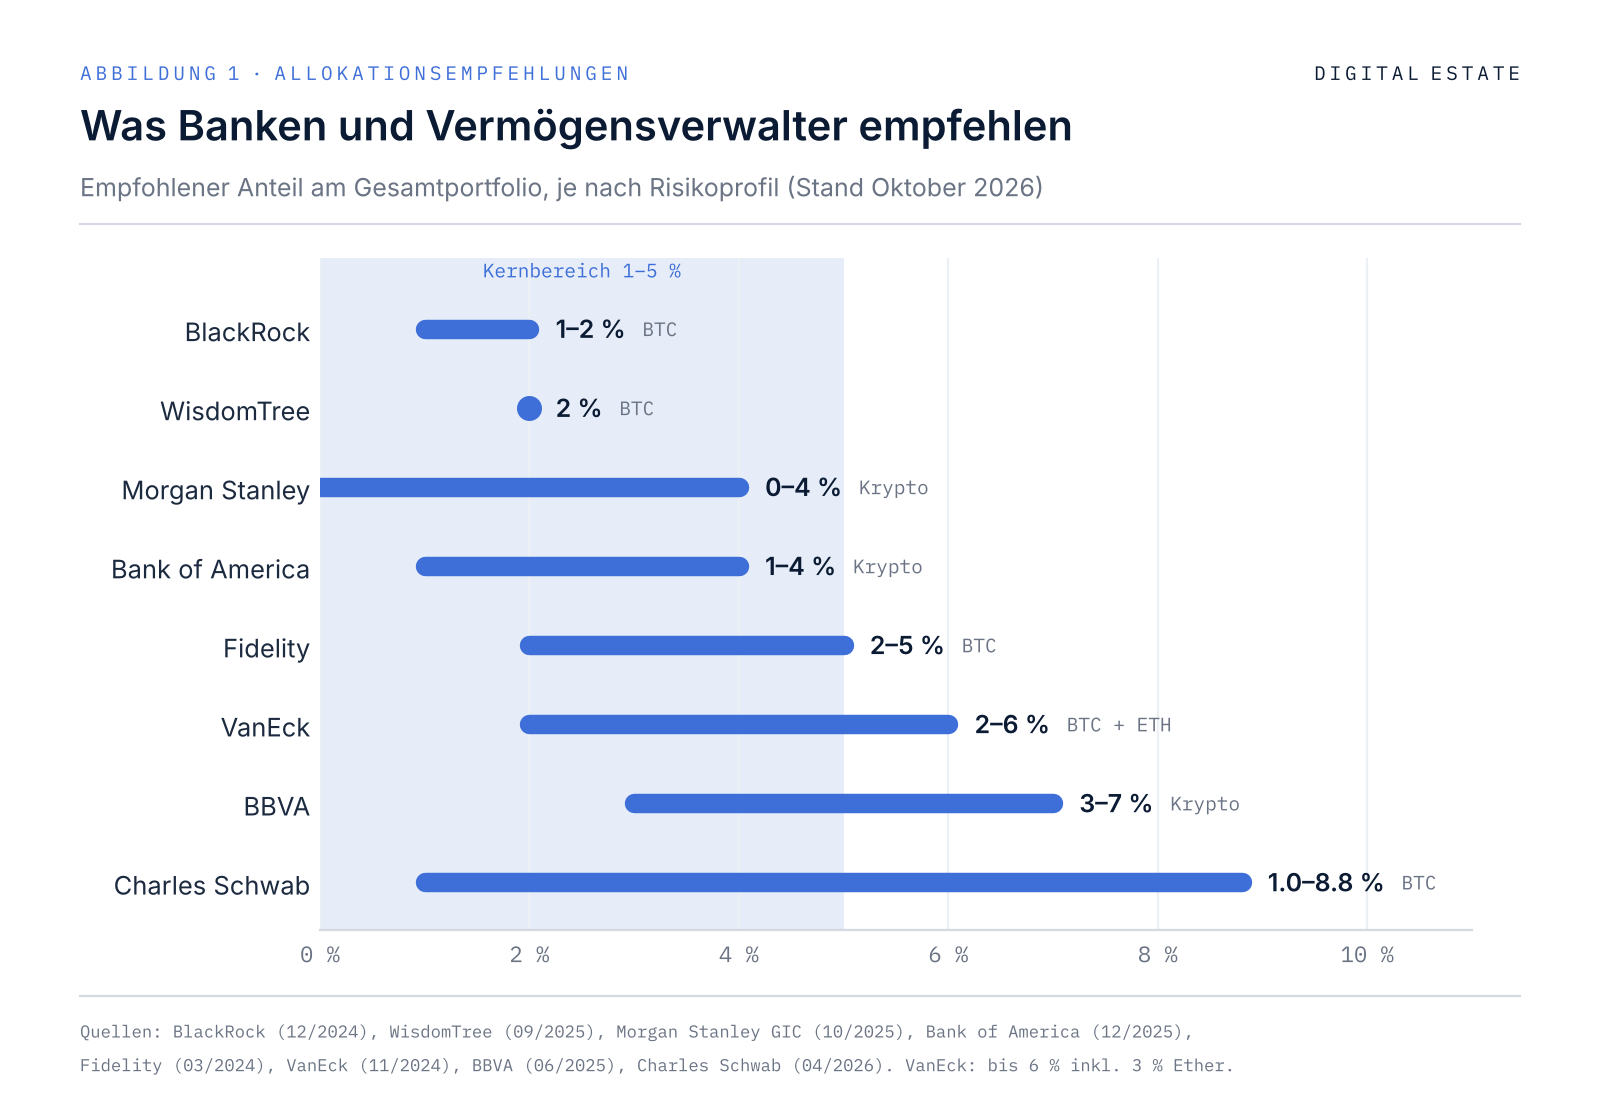
Auffällig ist, wie defensiv die meisten Zahlen immer noch sind. Der Grund liegt weniger in Zweifeln an der Anlageklasse als in ihrer Volatilität. BlackRock rechnet vor, dass schon 2 Prozent Bitcoin rund 5 Prozent des gesamten Portfoliorisikos verursachen. Morgan Stanley kommt zum Ergebnis, dass eine Krypto-Position von 6 Prozent die Volatilität eines Wachstumsportfolios nahezu verdoppelt.
Ebenso wichtig: Fast alle Empfehlungen beziehen sich auf passives, dauerhaft gehaltenes Bitcoin-Exposure, meist über ETFs. Zu Altcoins, aktiven Strategien oder der Frage, über welche Plattformen investiert wird, sagen sie nichts.
Volatilität und Drawdowns: Was passives Krypto-Exposure bedeutet
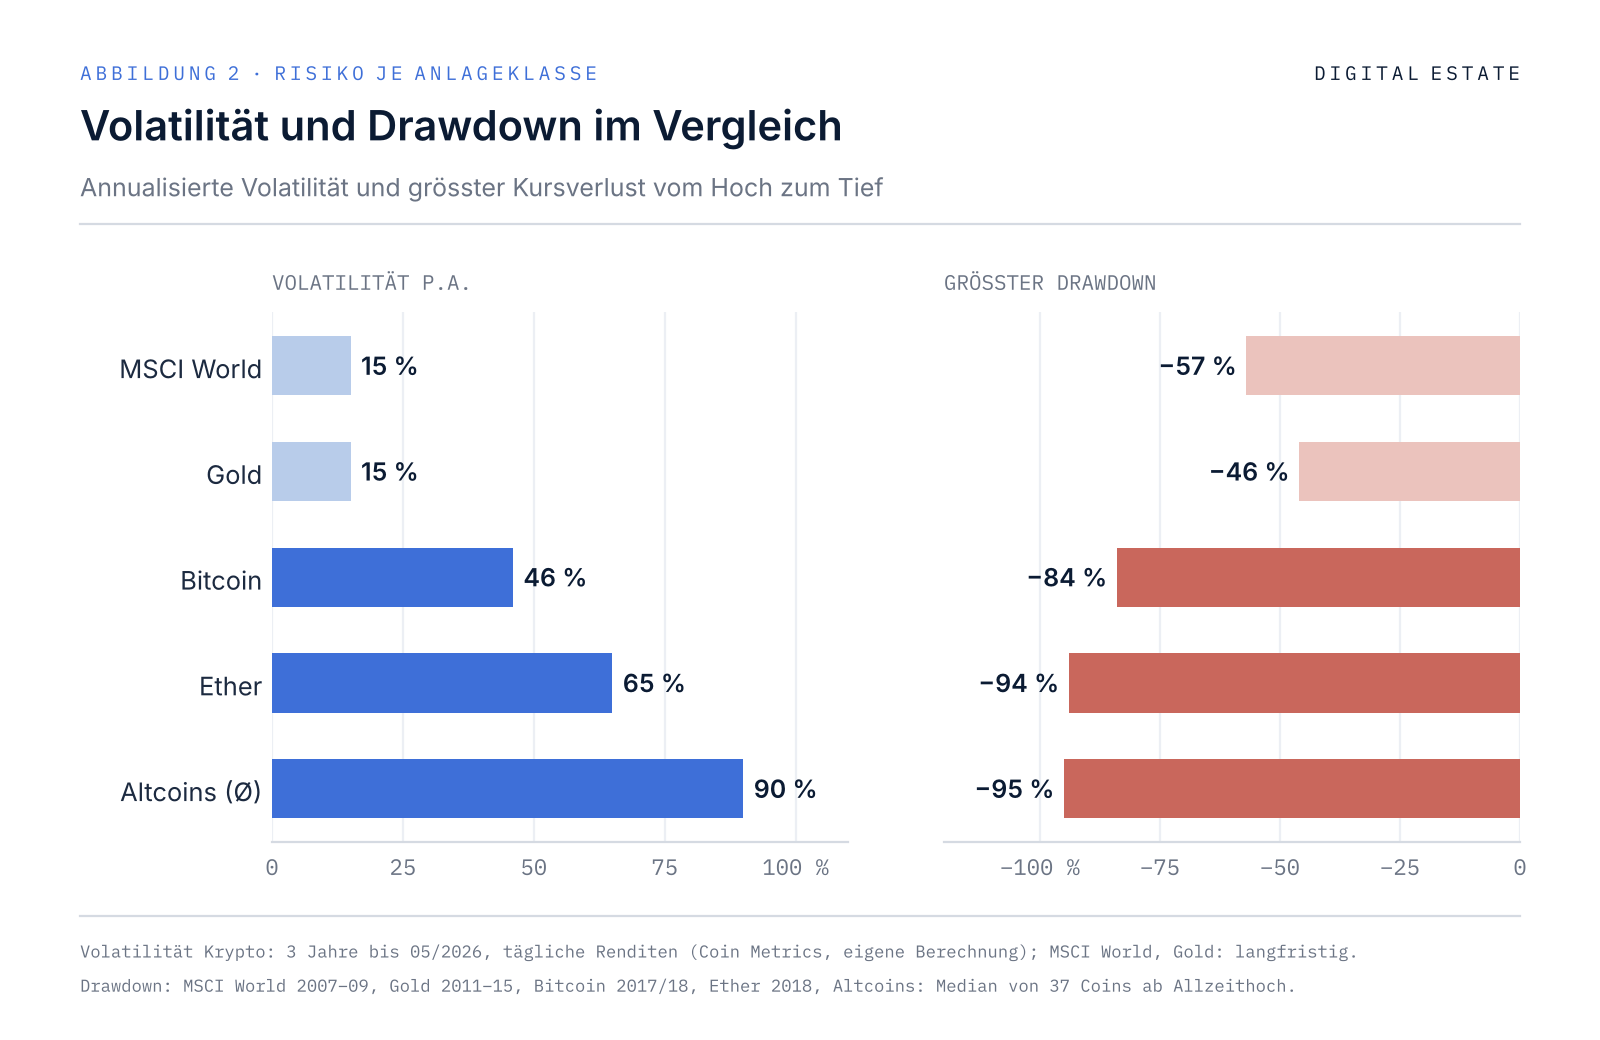
Die Volatilität von Bitcoin ist in den vergangenen Jahren deutlich gesunken. Laut CoinDesk lag sie 2026 annualisiert bei rund 46 Prozent, nach 84 Prozent im Jahr 2018. Unsere eigene Auswertung täglicher Kursdaten ergibt für die drei Jahre bis Mai 2026 ebenfalls 46 Prozent, über fünf Jahre 54 Prozent. Zum Vergleich: Der MSCI World schwankt langfristig um rund 15 Prozent pro Jahr.
Jenseits von Bitcoin steigt die Volatilität sprunghaft. Ether kommt im selben Dreijahreszeitraum auf 65 Prozent, die von uns ausgewerteten 37 Altcoins auf durchschnittlich 90 Prozent, einzelne Werte auf über 110 Prozent.
Noch aussagekräftiger als die Volatilität sind die Drawdowns, also der Verlust vom letzten Hoch bis zum Tiefpunkt:
- •Bitcoin: −84 % (2017/18) und −77 % (2021/22). Seit seinem Allzeithoch im Oktober 2025 hat Bitcoin zeitweise bis zu 54 Prozent verloren und notiert aktuell rund ein Drittel unter dem letzten Allzeithoch.
- •Ether: −94 % (2018) und −79 % (2021/22). Seit seinem Allzeithoch im August 2025 hat Ether zeitweise rund 70 Prozent verloren.
- •Altcoins: Von den 37 ausgewerteten Altcoins lagen im Mai 2026 rund 80 Prozent um mehr als 80 Prozent unter ihrem Allzeithoch, zwei Drittel sogar um mehr als 90 Prozent. Im Median lagen die Altcoins 95 Prozent unter ihrem Allzeithoch, einzelne Werte verloren nahezu 100 Prozent.
Hinzu kommt das Ausfallrisiko: Laut CoinGecko gelten 53 Prozent aller jemals erfassten Token inzwischen als inaktiv. Überwiegend handelt es sich um Meme- und Launchpad-Token – ein deutlicher Hinweis darauf, wie gross das Risiko jenseits der etablierten Werte ist.
Wer Krypto passiv hält, muss solche ausgeprägten Zyklen und Drawdown-Phasen vollständig aushalten. Verluste wirken dabei asymmetrisch: Die nötige Erholungsrendite steigt mit jedem weiteren Prozentpunkt Drawdown überproportional.
Erholungsrendite = 1 / (1 − Drawdown) − 1 → 1 / (1 − 0.77) − 1 ≈ 335 % Nach einem Verlust von 77 Prozent braucht ein Portfolio also rund 335 Prozent Rendite, um den Ausgangswert wieder zu erreichen. Buy & Hold ist damit keine risikoarme Strategie, sondern eine klar ausgerichtete Wette auf künftige Wertsteigerung – meist ohne definierte Invalidierung.
Der Trugschluss der Diversifikation – im Aktienmarkt und im Kryptomarkt
Wer in den S&P 500 investiert, geht häufig davon aus, breit über 500 Unternehmen gestreut zu sein. Wirtschaftlich stimmt das nur noch bedingt. Die zehn grössten Titel machen derzeit rund 38 bis 40 Prozent des Index aus – fast doppelt so viel wie im langfristigen Durchschnitt von etwa 24 Prozent und mehr als auf dem Höhepunkt der Dotcom-Blase. Der IT-Sektor allein kommt auf knapp 40 Prozent, Halbleiterwerte erreichen mit fast 20 Prozent einen Rekordanteil.
Entsprechend konzentriert ist die Performance. Bis Anfang Mai 2026 lieferten die zehn grössten Werte rund 89 Prozent des Indexgewinns. Bis Anfang Oktober stammte etwa die Hälfte des Jahresplus von nur vier Werten: Nvidia, Apple, Micron und AMD. Wer den S&P 500 kauft, kauft damit zu einem erheblichen Teil eine Wette auf KI, Tech und Halbleiter.
Im Kryptomarkt ist dieser Effekt noch deutlich ausgeprägter – nicht über die Gewichtung, sondern über die Korrelation. Unsere Auswertung von Bitcoin, Ether und 37 Altcoins auf Basis täglicher Renditen bis Mai 2026 zeigt:
- •Ether und Bitcoin korrelieren je nach Zeitraum mit 0.81 bis 0.86.
- •Einzelne Altcoins korrelieren im Durchschnitt mit 0.57 bis 0.62 zu Bitcoin, ein gleichgewichteter Altcoin-Korb mit 0.77 bis 0.82.
- •Ein einziger gemeinsamer Faktor – im Kern die Richtung des Gesamtmarkts – erklärt 55 bis 59 Prozent aller Kursschwankungen der 39 Werte.
- •Rechnerisch entsprechen 39 Krypto-Assets damit weniger als zwei voneinander unabhängigen Positionen.
- •An Tagen, an denen Bitcoin mehr als 5 Prozent verlor, fielen im Schnitt 96 Prozent der Altcoins mit – und zwar stärker: um durchschnittlich 9.1 Prozent gegenüber 7.2 Prozent bei Bitcoin.
Die Herleitung der effektiven Positionsanzahl: Bei N gleichgewichteten Positionen mit einer durchschnittlichen paarweisen Korrelation ρ̄ gilt näherungsweise:
N_eff = N / (1 + (N − 1) · ρ̄) = 39 / (1 + 38 · 0.53) ≈ 1.8 Bei vollständig unabhängigen Werten (ρ̄ = 0) wären es 39 Positionen, bei vollständigem Gleichlauf (ρ̄ = 1) nur eine. Der Kryptomarkt liegt mit einer durchschnittlichen Korrelation von 0.53 bis 0.57 deutlich näher am zweiten Fall.
Am 10. Oktober 2025 wurde das besonders sichtbar. Bitcoin schloss den Tag mit −6.5 Prozent, Ether mit −11.5 Prozent, der Durchschnitt der Altcoins mit −18 Prozent.

Wer zehn verschiedene Krypto-Assets hält, ist deshalb nicht diversifiziert. Er hält eine grosse Position auf denselben Risikofaktor – mit zusätzlichem Einzelrisiko. Zwar können sich Altcoins kurzfristig von Bitcoin lösen: Anfang Oktober 2026 drehte die 14-tägige Korrelation laut CryptoQuant erstmals seit Juli 2025 ins Negative. Solche Phasen sind jedoch meist kurzlebig. Eine echte Altcoin-Season wie 2017 oder 2021 – starke Outperformance des Altcoin-Sektors bei gleichzeitig geringer Korrelation zu Bitcoin – hat es seither praktisch nicht mehr gegeben.
Die Gründe sind strukturell: Institutionelles Kapital fliesst über ETFs und andere isolierte Produkte überwiegend in Bitcoin und rotiert nicht in Altcoins. Die Bitcoin-Dominanz bewegt sich seit Mitte 2025 um 60 Prozent. Die Liquidität im Altcoin-Markt verteilt sich dagegen auf Tausende Token, deren Angebot stetig weiter wächst. Im Ergebnis verhalten sich die meisten Altcoins wie gehebeltes Bitcoin-Exposure: Sie fallen mit Bitcoin, nur tiefer.
Wie Altcoin-Exposure das Risiko verändert
Drei Beispielportfolios, monatlich auf ihre Zielgewichte zurückgeführt. Volatilität über drei und fünf Jahre, maximaler Drawdown über fünf Jahre, Rendite über drei Jahre bis Mai 2026:
- •Portfolio 1 – 50 % Bitcoin, 30 % Ether, 20 % Top-10-Altcoins: Volatilität 51 % / 59 %, max. Drawdown −76 %, Rendite +30.7 % p.a.
- •Portfolio 2 – 30 % Bitcoin, 20 % Ether, 50 % breiter Altcoin-Korb: Volatilität 56 % / 64 %, max. Drawdown −78 %, Rendite +14.5 % p.a.
- •Portfolio 3 – 10 % Bitcoin/Ether, 90 % Mid- und Small-Cap-Altcoins: Volatilität 66 % / 75 %, max. Drawdown −84 %, Rendite −7.6 % p.a.
- •Zum Vergleich, Bitcoin allein: Volatilität 46 % / 54 %, max. Drawdown −77 %, Rendite +41.1 % p.a.

Mehr Altcoins bedeuten in diesem Zeitraum also nicht mehr Diversifikation, sondern mehr Volatilität, tiefere Drawdowns und eine schwächere Rendite. In ausgeprägten Altcoin-Phasen wie 2021 kann sich das Bild vorübergehend umkehren. Zu beachten ist zudem: Die Auswertung umfasst nur Coins mit vollständiger Datenhistorie. Totalausfälle wie Terra/Luna sind nicht enthalten – das tatsächliche Risiko eines Altcoin-Portfolios dürfte eher höher liegen.
Krypto im Gesamtportfolio: geringe Korrelation zu klassischen Anlagen
Während Krypto-Assets untereinander stark korrelieren, ist der Zusammenhang mit traditionellen Anlageklassen deutlich schwächer. Korrelation der monatlichen Renditen von Bitcoin über drei, fünf und zehn Jahre bis April 2026:
- •Globale Aktien (MSCI World): 0.37 / 0.47 / 0.33
- •Gold: −0.27 / −0.08 / −0.12
- •US-Anleihen: −0.06 / 0.19 / 0.16
- •Börsennotierte Immobilien (REITs): 0.16 / 0.33 / 0.27
- •US-Wohnimmobilien (Case-Shiller): 0.01 / −0.12 / 0.05
- •Geldmenge M2 (USA, monatliche Veränderung): 0.05 / −0.05 / 0.09
Die Werte schwanken stark über die Zeit. Die rollierende 12-Monats-Korrelation zum MSCI World reichte seit 2016 von −0.55 bis 0.76. Kurzfristige Messungen zeigen derzeit eine Korrelation zum S&P 500 nahe null und zu Gold von rund 0.5, dem höchsten Wert seit 2020.
Auch der oft zitierte Zusammenhang mit der Geldmenge zeigt sich eher mittelfristig. Auf Jahressicht korrelieren die Veränderungsraten von Bitcoin und US-M2 mit 0.25 (zehn Jahre) bis 0.32 (fünf Jahre). Lyn Alden kam für die globale Geldmenge zum Ergebnis, dass sich Bitcoin in 83 Prozent aller 12-Monats-Zeiträume in dieselbe Richtung bewegte. Bitcoin ist damit eher ein Barometer für globale Liquidität als für Unternehmensgewinne.
Für die Portfoliokonstruktion ist das der entscheidende Punkt: Eine Krypto-Beimischung kann das Gesamtportfolio diversifizieren – innerhalb der Krypto-Allokation selbst entsteht diese Diversifikation jedoch kaum. Die Streuung des Kapitals über mehrere Coins erhöht lediglich Volatilität und Drawdowns – eine höhere langfristige Rendite wird dadurch in den allermeisten Fällen nicht erzielt. Die obigen Werte gelten allerdings nur für passives Buy & Hold (Long-Only). Aktive Strategien verhalten sich anders: Wird das Exposure teilweise reduziert oder werden gezielt Short-Positionen eingegangen, sinkt die Abhängigkeit von der Marktrichtung – und damit auch die Korrelation zum übrigen Portfolio.
Passiv oder aktiv: zwei unterschiedliche Risiken
Buy & Hold bedeutet volles, dauerhaftes Exposure in eine Richtung. Die Rendite hängt allein davon ab, dass der Markt über den Anlagehorizont steigt. Zwischenzeitliche Buchverluste von 50 bis 80 Prozent sind dabei kein Ausnahmefall, sondern Teil jedes bisherigen Krypto-Zyklus.
Ein aktiv gemanagter, marktadaptiver Ansatz setzt genau dort an: mit definierten Invalidierungspunkten, Positionsgrössen auf Basis eines Risikobudgets, reduziertem Exposure in schwachen Marktphasen und – sofern das Mandat es vorsieht – Short-Positionen. Ziel sind deutlich flachere Drawdowns bei kontrolliertem Risiko. Garantiert ist das nicht: Auch aktive Strategien können zeitweise falsch liegen und Verlustphasen durchlaufen. Den ausführlichen Vergleich finden Sie in unserem Beitrag zu Krypto Asset Management vs. Buy & Hold.
Das unterschätzte Risiko: Gegenparteien
Ein erheblicher Teil des Krypto-Risikos hat mit dem Markt nichts zu tun. Er liegt bei den Börsen, Verwahrern und Kreditgebern, über die investiert wird. Einige der grössten Verluste der vergangenen Jahre entstanden nicht durch Kursrückgänge, sondern durch den Ausfall von Gegenparteien:
- •Mt. Gox (2014): Rund 850'000 Bitcoin verschwanden, nur etwa 200'000 wurden wiedergefunden. Die Rückzahlungen an die Gläubiger laufen bis heute.
- •BitMart (2021): Hackerangriff mit einem Schaden von rund 196 Mio. USD.
- •Terra/Luna (Mai 2022): Zusammenbruch eines algorithmischen Stablecoins, rund 40 Mrd. USD Marktwert wurden vernichtet.
- •Three Arrows Capital (Juni 2022): Liquidation des Krypto-Hedgefonds bei Forderungen von rund 3.5 Mrd. USD.
- •Celsius (Juni 2022): Auszahlungsstopp bei Kundenverbindlichkeiten von rund 4.7 Mrd. USD.
- •FTX (November 2022): Insolvenz mit einer Lücke von bis zu 8 Mrd. USD. Kunden wurden zu den Kursen von November 2022 rund zweieinhalb Jahre später entschädigt – den zwischenzeitlichen Kursanstieg haben sie verpasst.
- •Bybit (Februar 2025): Diebstahl von rund 1.5 Mrd. USD, laut FBI durch nordkoreanische Hacker.
- •10. Oktober 2025: Liquidationen von über 19 Mrd. USD innerhalb eines Tages. Auf mehreren Plattformen wurden per Auto-Deleveraging auch abgesicherte Positionen zwangsweise geschlossen, der Stablecoin USDe fiel auf Binance zeitweise auf rund 0.65 USD (FTI Consulting).
- •Bitget (September 2026): Diebstahl von über 350 Mio. USD aus Hot Wallets (TechCrunch), Auszahlungen wurden für einige Tage ausgesetzt. Der Bitget-Kundenschutzfonds mit 464 Mio. USD Volumen hat den Schaden gedeckt (24/7 Wall St.).
Allein 2025 wurden laut Chainalysis Krypto-Assets im Wert von über 3.4 Mrd. USD gestohlen.
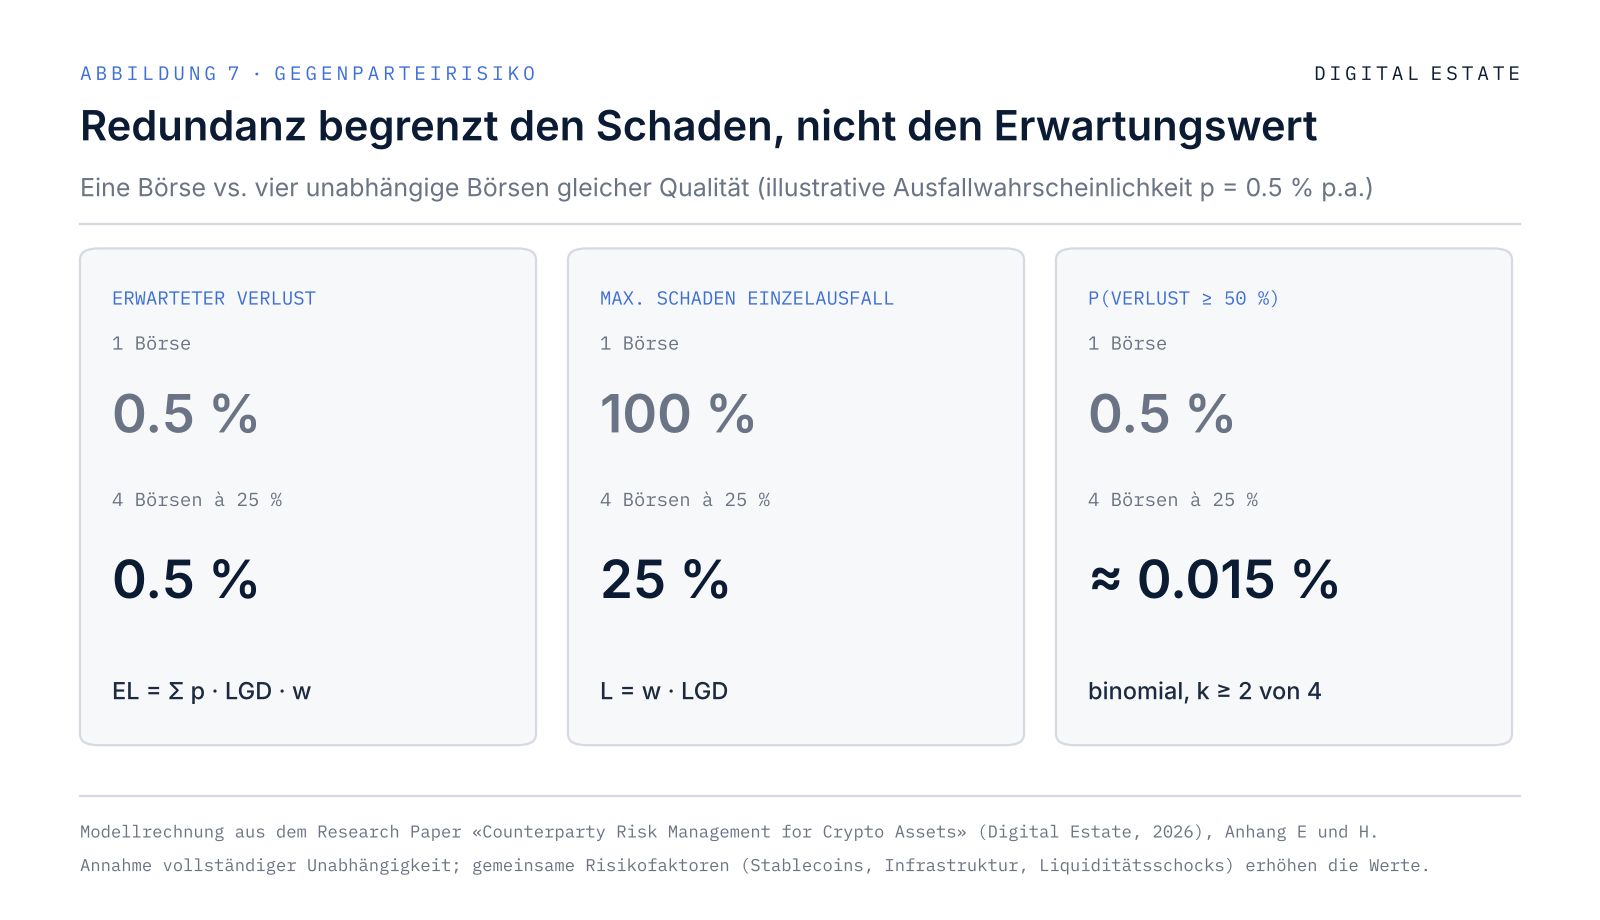
Unser Research Paper zum Counterparty Risk Management kommt zu einem klaren Ergebnis: Die eine perfekte Gegenpartei gibt es nicht. Entscheidend ist Redundanz. Wird das Exposure beispielsweise gleichmässig auf vier unabhängige Handelsplätze verteilt, begrenzt ein isolierter Totalausfall den unmittelbaren Schaden rechnerisch auf 25 statt 100 Prozent – vorausgesetzt, die Plattformen teilen keine gemeinsamen Schwachstellen in den Bereichen IT-Security, (algorithmische) Stablecoins, Market Maker oder Tech- & Server-Infrastruktur. Wer seine gesamte Krypto-Allokation auf einer Plattform hält, trägt dagegen ein Klumpenrisiko, das in keiner Volatilitätskennzahl auftaucht. Mehr dazu unter Sicherheit & Verwahrung.
Auch die Wahrscheinlichkeit grösserer Schäden sinkt bei der Nutzung mehrerer unkorrelierter Börsen/Wallets. Unter der illustrativen Annahme einer jährlichen Ausfallwahrscheinlichkeit von p = 0.5 Prozent je Börse und vollständiger Unabhängigkeit gilt für den gleichzeitigen Ausfall zweier bestimmter Börsen:
P(A ∩ B) = p² = 0.5 % × 0.5 % = 0.0025 % → Der gleichzeitige Ausfall zweier unkorrelierter Börsen ist damit 200-mal seltener als ein Einzelausfall.
Der erwartete Verlust bleibt dagegen gleich: EL = Σ pᵢ · LGDᵢ · wᵢ beträgt bei einer Börse wie bei vier Börsen gleicher Qualität 0.5 Prozent. Redundanz ist damit Tail-Management, keine Senkung des Erwartungswerts. Und sie wirkt nur, soweit die Börsen tatsächlich unabhängig sind: Liegt die Wahrscheinlichkeit, dass Börse B ausfällt, wenn Börse A bereits ausgefallen ist, bei 25 statt 0.5 Prozent, schrumpft der Faktor von 200 auf 4.
Unsere Allokationsempfehlung
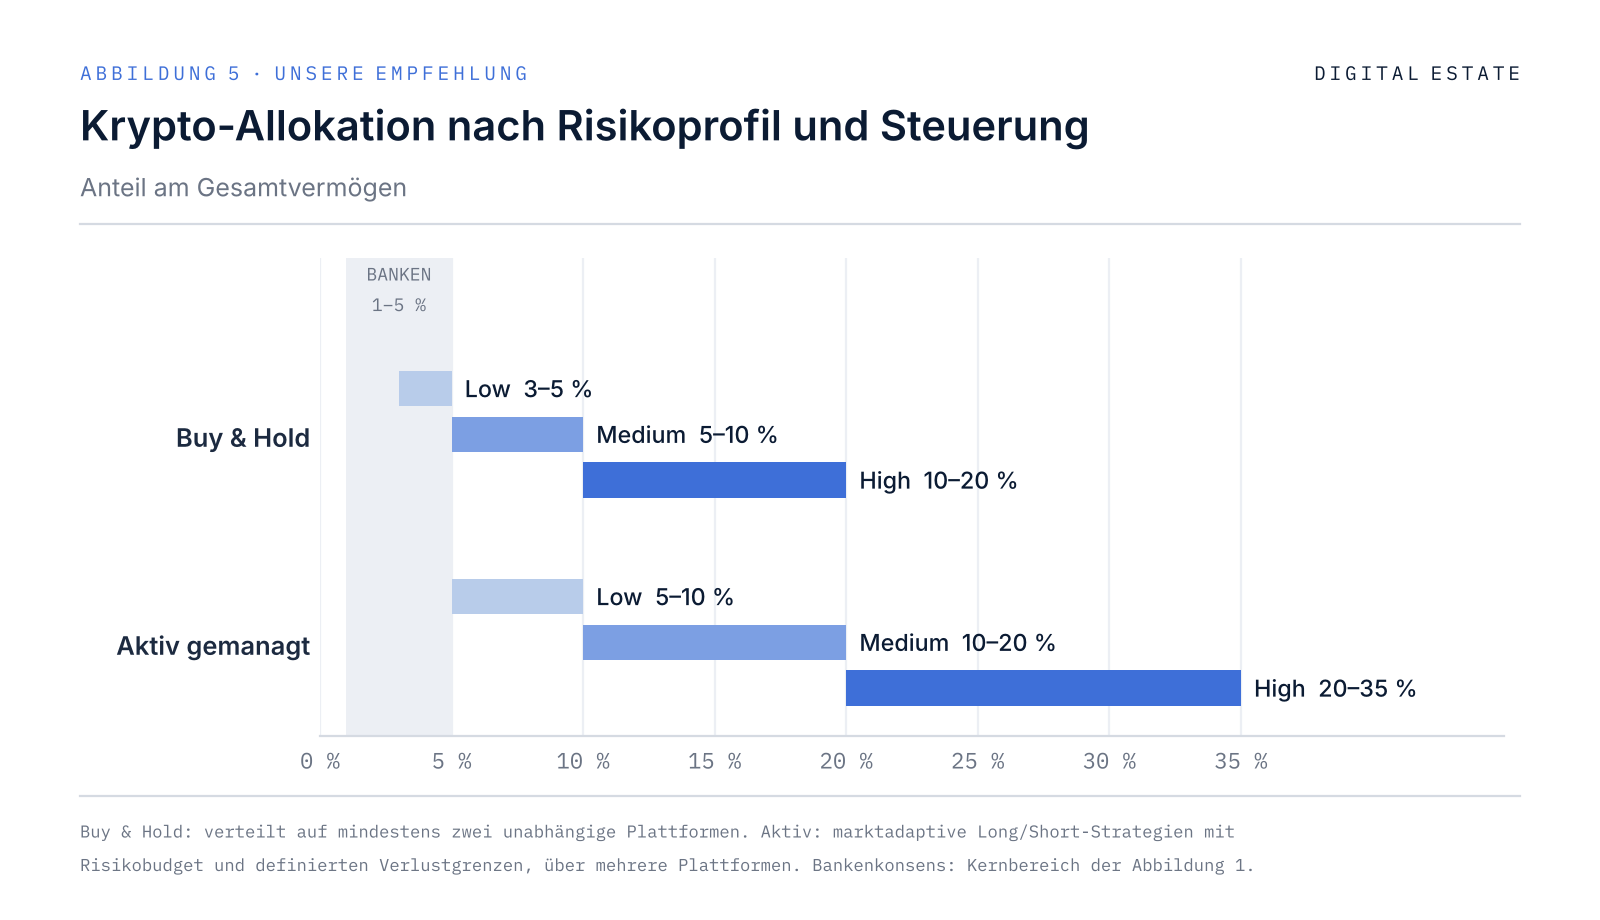
Aus diesen Überlegungen leiten wir unsere Bandbreiten ab. Sie hängen nicht nur vom Risikoprofil ab, sondern vor allem davon, wie das Exposure gesteuert wird.
Passives Buy & Hold, verteilt auf mindestens zwei voneinander unabhängige Plattformen:
- •Low Risk: 3–5 % des Gesamtvermögens
- •Medium Risk: 5–10 %
- •High Risk: 10–20 %
Aktives Management mit marktadaptiven Long/Short-Strategien, verteilt auf mehrere Plattformen:
- •Low Risk: 5–10 % des Gesamtvermögens
- •Medium Risk: 10–20 %
- •High Risk: 20–35 %
Damit liegen wir bewusst über den Empfehlungen der meisten Banken. Diese beziehen sich jedoch auf passives Bitcoin-Exposure in Standardportfolios, nicht auf aktiv gesteuerte Mandate. Die höheren Bandbreiten im aktiven Management sind nur vertretbar, wenn das Risiko pro Position begrenzt ist, Verlustgrenzen definiert sind und kein dauerhaftes und vollständiges Marktexposure vorliegt. Fehlen diese Voraussetzungen, gelten die Werte für Buy & Hold.
Was das für ein Gesamtportfolio bedeutet
Ausgangspunkt ist ein typisch strukturiertes Vermögen: 30 % Aktien-ETFs, 30 % Immobilien, 20 % Anleihen, 10 % Gold und Rohstoffe sowie 10 % Krypto im Buy & Hold. Wir vergleichen es mit einem Portfolio ohne Krypto, einem höheren Buy-&-Hold-Anteil und zwei aktiv gemanagten Varianten. Die traditionellen Anlagen werden jeweils proportional angepasst.
Annahmen im Medium-Szenario (Rendite / Volatilität p.a.):
- •Aktien (MSCI World): 7 % / 15 %
- •Immobilien, direkt gehalten: 5 % / 8 %
- •Gold und Rohstoffe: 5.5 % / 15 %
- •Anleihen: 3.5 % / 6 %
- •Krypto Buy & Hold, Bitcoin-lastig: 15 % / 50 %
- •Krypto aktiv, auf Basis der Zielparameter unserer Strategie DEUS Alpha Quant: 20 % / 25 %, Korrelation zu Aktien 0.15 und zu Krypto Buy & Hold 0.45
Die Annahmen für traditionelle Anlagen orientieren sich an langfristigen Kapitalmarktannahmen, unter anderem von J.P. Morgan und MSCI. Simuliert wurden 20'000 Zehnjahrespfade mit monatlichem Rebalancing und realistisch fetten Verteilungsrändern. Angegeben sind die erwartete Rendite, die Volatilität, die Spanne von einer Standardabweichung nach unten und oben sowie der maximale Drawdown über zehn Jahre im Median der Szenarien (in Klammern: die ungünstigsten 5 Prozent der Szenarien).
Modellhinweis: Die Portfoliovolatilität ergibt sich aus Gewichten w, Volatilitäten und Korrelationen der Anlagen (Kovarianzmatrix Σ). Der Risikobeitrag einer Anlage i zeigt, welcher Anteil der gesamten Schwankung auf sie entfällt; alle Beiträge summieren sich zu 100 Prozent. Die Spanne von ±1 Standardabweichung umfasst unter Normalverteilung rund zwei Drittel aller Jahre. Wegen der fetten Verteilungsränder sind Extremjahre im Modell häufiger als unter einer Normalverteilung. Die Simulation ist keine Prognose, sondern ein Szenariovergleich unter festen Annahmen.
σ_P = √(wᵀ · Σ · w) RC_i = w_i · (Σ · w)_i / σ_P² - •Ohne Krypto: Rendite 5.4 %, Volatilität 7.2 %, Spanne −1.8 % bis +12.6 %, max. Drawdown −11 % (−22 %)
- •10 % Krypto Buy & Hold (Medium Risk): Rendite 6.4 %, Volatilität 9.4 %, Spanne −3.1 % bis +15.8 %, max. Drawdown −15 % (−29 %); Krypto verursacht 40 % des Gesamtrisikos
- •20 % Krypto Buy & Hold (High Risk): Rendite 7.3 %, Volatilität 13.1 %, Spanne −5.8 % bis +20.4 %, max. Drawdown −23 % (−42 %); Krypto verursacht 69 % des Gesamtrisikos
- •20 % Krypto aktiv (Medium Risk): Rendite 8.3 %, Volatilität 8.1 %, Spanne +0.2 % bis +16.4 %, max. Drawdown −11 % (−22 %)
- •35 % Krypto aktiv (High Risk): Rendite 10.5 %, Volatilität 10.5 %, Spanne 0.0 % bis +21.0 %, max. Drawdown −14 % (−28 %)

Das Ergebnis zeigt den Kern dieses Beitrags. Schon 10 Prozent passives Krypto-Exposure verursachen rund 40 Prozent der gesamten Portfolioschwankungen, bei 20 Prozent sind es fast 70 Prozent. Eine aktiv gesteuerte Allokation von 20 Prozent kommt in diesem Szenario dagegen mit einer Volatilität und einem Drawdown aus, die nahezu dem Portfolio ohne Krypto entsprechen – bei höherer erwarteter Rendite.
Noch deutlicher wird der Unterschied im Stressfall. Wir nehmen dazu die Verluste aus dem Krypto-Bärenmarkt Ende 2021/2022 an: Krypto Buy & Hold −77 %, Aktien −25 %, Anleihen −17 %, Immobilien −10 %, Gold +5 %. In diesem Szenario würde das Portfolio mit 20 % Krypto Buy & Hold rund 27 Prozent verlieren, das Portfolio ohne Krypto rund 15 Prozent. Mit 20 Prozent Krypto aktiv gemanagt, wären es rund 18 Prozent, sofern die aktive Strategie ihren maximalen Verlust auf 30 Prozent begrenzt.
Wichtig ist allerdings: Die aktive Variante ist nur so gut wie die Strategie dahinter. Die Annahmen in dieser Modellrechnung für unsere proprietäre Handelsstrategie DEUS Alpha Quant beruhen auf Zielwerten und einem Backtest (April 2023 bis April 2026, maximaler Drawdown −29.1 %). Zum Vergleich ein bewusst pessimistisches Szenario: Erreicht die aktive Strategie nur die Hälfte der Zielrendite (10 statt 20 Prozent) bei deutlich höheren Schwankungen (35 statt 25 Prozent Volatilität), kehrt sich das Bild um. 35 Prozent aktives Exposure hätten dann eine Gesamtportfolio-Volatilität von 13.7 Prozent und einen Median-Drawdown von −24 Prozent zur Folge – vergleichbar mit 20 Prozent Krypto Buy & Hold. Die Auswahl des Managers und die Qualität seines Risikomanagements sind deshalb mindestens so wichtig wie die Höhe der Allokation selbst.
Fazit
Die Frage «Wie viel Krypto?» greift zu kurz. Zwei Portfolios mit 10 Prozent Krypto-Allokation können sich im Risiko um ein Vielfaches unterscheiden – je nachdem, ob das Exposure in Bitcoin oder in Small-Cap-Altcoins steckt, ob es passiv gehalten oder aktiv gesteuert wird und ob es auf einer einzigen Plattform liegt oder über mehrere unabhängige Gegenparteien verteilt ist.
Entscheidend ist nicht nur, wie hoch der Krypto-Anteil im Portfolio ist, sondern wie dieses Exposure gesteuert, allokiert und verwahrt wird.
Sie möchten wissen, welche Krypto-Allokation zu Ihrem Portfolio und Ihren Zielen passt? In einem persönlichen Erstgespräch ordnen wir Ihre Situation gemeinsam ein – vom passenden Risikoprofil bis zur Struktur im Segregated Managed Account.
Methodik: Krypto-Kursdaten von Coin Metrics (täglich, bis 23.05.2026; Bitcoin, Ether und 37 Altcoins mit verfügbarer Historie). Volatilität: Standardabweichung der täglichen Renditen × √365. Korrelationen: Pearson-Koeffizient, Krypto auf Tagesbasis, klassische Anlagen auf Monatsbasis. Top-10-Altcoins: XRP, BNB, DOGE, ADA, TRX, LINK, BCH, LTC, XLM, DOT; breiter Korb: alle 37 Altcoins; Mid/Small Caps: die übrigen 27. Körbe gleichgewichtet, monatlich rebalanciert. Traditionelle Anlagen: Monatsdaten von MSCI World (URTH), US Aggregate Bonds (AGG) und REITs (VNQ) inklusive Ausschüttungen, FRED (M2SL, Case-Shiller), Goldpreis als Monatsdurchschnitt. Simulation: 20'000 Zehnjahrespfade mit monatlichen Renditen aus einer multivariaten Student-t-Verteilung (4 Freiheitsgrade), monatliches Rebalancing, eigene Berechnung. Gegenparteirisiko: Modellrechnung aus unserem Research Paper «Counterparty Risk Management for Crypto Assets». Vergangene Ergebnisse und Simulationen garantieren keine zukünftige Entwicklung. Dieser Beitrag dient ausschliesslich Informationszwecken und stellt keine Anlageberatung dar.